O CNJ autorizou a lavratura do inventário extrajudicial sem pagamento prévio do ITCMD, desde que o cartório notifique o órgão fazendário em até cinco dias; o imposto continua devido e poderá ser cobrado administrativamente ou por execução fiscal pelos estados. A decisão impede que o tabelião exija quitação como condição, mantendo, porém, seu dever de checar documentos e registrar a comunicação ao Fisco. Na prática, o inventário extrajudicial fica mais célere e reduz custos para herdeiros, mas exige cuidados: guarde comprovantes, verifique hipóteses de isenção e consulte advogado ou contador. Estados e o Distrito Federal, por sua vez, devem adaptar sistemas e rotinas para receber notificações e gerir a cobrança do ITCMD sem prejudicar a arrecadação.
ITCMD entrou no centro do debate: o CNJ decidiu que o pagamento prévio não pode impedir a lavratura do inventário extrajudicial. O que muda na prática para herdeiros, cartórios e para a fiscalização estadual? Vou explicar de forma direta e com exemplos.
O que mudou: alteração na Resolução CNJ nº 35/2007
A mudança altera como o cartório trata o ITCMD no inventário extrajudicial. Antes, muitos cartórios exigiam o pagamento antes de lavrar o ato. Agora, a Resolução CNJ nº 35/2007 foi atualizada para impedir essa exigência.
O que é a Resolução CNJ nº 35/2007?
A resolução regula o inventário extrajudicial em cartórios. Ela define passos, documentos e responsabilidades do tabelião. O objetivo é dar segurança e rapidez aos atos notariais.
Principais mudanças
Os tabeliães não podem mais recusar a lavratura por falta de pagamento do imposto. Em vez disso, devem comunicar o órgão fazendário competente em até cinco dias. Essa comunicação abre caminho para a cobrança administrativa posterior.
Impacto no dia a dia dos herdeiros
Heranças não ficam mais retidas por falta de pagamento imediato do imposto. Isso reduz atrasos e custos com regularizações provisórias. Pessoas conseguem transferir bens e resolver situações urgentes com mais rapidez.
Responsabilidade dos cartórios
O cartório passa a ter obrigação de notificar o Fisco em prazo curto. Ele não está liberado de cumprir normas de identificação e verificação documental. Deve agir com cautela para evitar fraude ou erro na transmissão patrimonial.
Como o Fisco pode cobrar depois
Com a notificação, o estado pode lançar e cobrar o débito pela via administrativa ou judicial. A alteração não elimina a dívida tributária. Apenas muda o momento em que o imposto será exigido.
Riscos e cuidados práticos
Herdeiros devem guardar recibos e comprovantes que comprovem bens e valores. Advogados devem orientar sobre prazos e riscos de cobrança futura. Cartórios devem seguir checklists e manter registros das comunicações.
Em termos simples, a mudança facilita o acesso ao inventário extrajudicial. Ao mesmo tempo, mantém a via de cobrança do ITCMD nos moldes legais.
Entenda o ITCMD: conceito e aplicação na sucessão
ITCMD é o imposto sobre transmissão causa mortis e doação. Ele incide quando o patrimônio passa de uma pessoa para outra por herança ou doação.
Quem paga o ITCMD
O contribuinte costuma ser o herdeiro ou o donatário. Em geral, os estados definem quem responde pelo tributo e os prazos.
Como se calcula
O cálculo parte do valor dos bens transmitidos. Entram imóveis, dinheiro, ações e outros bens avaliáveis. Deduzem-se dívidas e encargos antes de aplicar a alíquota. Cada estado tem alíquotas e faixas diferentes, verifique as regras locais.
Aplicação na sucessão
No inventário, o imposto deve ser declarado ao órgão fazendário. Antes, muitos cartórios exigiam pagamento para lavrar o ato. Com a nova orientação, o cartório pode lavrar sem quitação, mas a dívida permanece.
Cobrança e prazos
Após a notificação, o estado pode lançar e cobrar administrativamente o débito. Também é possível a execução fiscal se a dívida não for paga.
Isenções e cuidados
Algumas heranças têm isenção parcial ou total, dependendo do caso. Consulte um advogado ou contador para confirmar direitos e evitar surpresas.
Documentos necessários
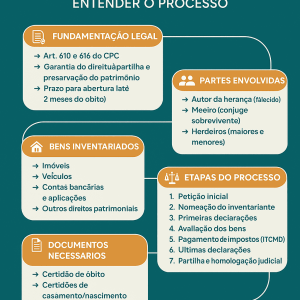
Geralmente são exigidos: certidões, escritura, avaliação e documentos pessoais. Ter tudo pronto ajuda a acelerar o processo e reduzir custos.
Por que o pagamento prévio era exigido por cartórios
Muitos cartórios exigiam pagamento prévio para reduzir riscos e dúvidas legais.
Garantia de arrecadação
Os cartórios queriam garantir que o ITCMD fosse pago antes da transferência de bens.
Responsabilidade e segurança jurídica
Ao exigir o pagamento, o tabelião buscava evitar responsabilização por débitos futuros.
Verificação de valores
O pagamento servia como checagem prática dos valores declarados e avaliações apresentadas.
Prevenção de fraudes
Sem o recolhimento, havia risco maior de fraude ou omissão de bens na partilha.
Rotinas administrativas
Na prática, muitos cartórios seguiam normas locais e rotinas internas consolidadas.
Certeza processual
Exigir o imposto dava mais segurança para registros e para terceiros interessados.
Pressão das fazendas estaduais
Estados pediam garantias de arrecadação e orientavam os cartórios sobre a prática.
Efeito sobre herdeiros
Essa exigência muitas vezes travava a transferência e gerava custos e atrasos consideráveis.
Comunicação ao Fisco
Sem pagamento, a alternativa passou a ser notificar o órgão fazendário para cobrança.
Jurisprudência do STF e STJ sobre cobrança antecipada
Decisões do STF e do STJ tratam da cobrança antecipada do ITCMD por cartórios.
Posicionamento geral
Os tribunais superiores entendem que cartórios não podem substituir a Fazenda estadual.
Exigir pagamento como condição para lavratura pode invadir competência tributária.
Dever de notificar o Fisco
Em vez de exigir o imposto, os julgados indicam a obrigação de notificar o órgão.
Essa comunicação permite que o estado lance e cobre o débito administrativamente.
Cautela do tabelião
Ao mesmo tempo, decisões reconhecem o papel do tabelião em prevenir fraudes.
O tabelião deve conferir documentos e verificar a identidade das partes envolvidas.
Limites da atuação notarial
Os tribunais mantêm que o notário não pode conferir garantias de arrecadação.
Garantias e execuções fiscais são atribuições da administração e do Judiciário tributário.
Efeitos práticos
Com esse entendimento, inventários extrajudiciais podem seguir sem pagamento prévio do imposto.
Isso acelera a transferência de bens, mas não extingue a dívida tributária existente.
Riscos e medidas
Herdeiros devem guardar provas e recibos que demonstrem valores e pagamentos.
Advogados devem orientar sobre possíveis cobranças posteriores e recursos cabíveis.
Orientação para cartórios
Cartórios precisam adotar rotinas claras para notificar o Fisco em prazo adequado.
Registrar comunicações e manter respaldo documental ajuda a reduzir litígios futuros.
Como será o inventário extrajudicial após a mudança
Após a mudança, o inventário extrajudicial pode ser lavrado sem pagamento prévio do ITCMD. O tabelião deve notificar o órgão fazendário em até cinco dias. Essa notificação permite que o estado faça a cobrança administrativa depois.
Procedimentos no cartório
O cartório verifica documentos e identidades das partes antes da lavratura. Deve registrar a comunicação ao Fisco e anexar comprovantes. A exigência de garantias fica a critério do estado ou da lei local.
Efeito para herdeiros
Herdeiros conseguem transferir bens mais rápido, sem bloqueio imediato. A dívida do ITCMD continua existindo e poderá ser cobrada futuramente. Isso reduz custos com regularizações temporárias e libera uso de bens quando necessário.
Cobrança e garantias
Com a notificação, o estado pode lançar o crédito tributário e cobrar pela via administrativa. Se não houver pagamento, pode iniciar execução fiscal. Em alguns casos, estados podem pedir garantias judiciais, como penhora ou seguro-garantia.
Documentação e prazos
O inventário exige documentos como certidões, escritura e avaliação de bens. Ter os papéis prontos acelera o procedimento e evita exigências extras. Prazos para pagamento e impugnação variam conforme a legislação estadual.
Recomendações práticas
Guarde recibos, avaliações e documentos que comprovem valores. Consulte um advogado ou contador para orientar na cobrança futura. Informe o cartório sobre bens com disputas ou dívidas antes da lavratura.
Deveres e limites dos tabeliães na nova sistemática
ITCMD mudou o papel dos tabeliães no inventário extrajudicial. Agora há deveres claros e limites bem definidos.
Principais deveres dos tabeliães
O tabelião deve conferir identidade e autenticidade dos documentos apresentados. Essa checagem ajuda a evitar fraudes e erros.
Ao lavrar o ato, o tabelião deve notificar o órgão fazendário em até cinco dias. Órgão fazendário é a secretaria de fazenda do estado, responsável pela cobrança.
É preciso registrar a comunicação e arquivar comprovantes da notificação. Esses registros servem de prova em caso de questionamento futuro.
O tabelião também deve orientar as partes sobre prazos e riscos de cobrança posterior. Informar reduz surpresas e facilita a regularização dos bens.
Limites da atuação notarial
O tabelião não pode exigir pagamento prévio do ITCMD como condição para lavrar o inventário. Isso evita que ele substitua a competência tributária do estado.
Garantias e execução do imposto são atribuições da Fazenda Pública e do Judiciário. O notário não deve cobrar nem executar tributos em nome do estado.
Em alguns casos, a legislação estadual permite pedido de garantia. Nesses casos, o tabelião só aplica regras previstas na lei local.
Cuidados e responsabilidades
O tabelião tem o dever de agir com diligência e prudência em todos os atos. A omissão dolosa ou conivência com fraude pode gerar responsabilidade civil e administrativa.
Manter checklist e modelo de comunicação ajuda a padronizar procedimentos. Isso torna o trabalho mais seguro e reduz riscos de erro.
Registrar todas as etapas e informar as partes por escrito é prática recomendada. Esses registros facilitam a defesa do cartório em eventuais ações.
Recomendações práticas
Adote rotinas para verificação de documentos e checagem de bens. Use softwares ou modelos para organizar as notificações ao Fisco.
Quando houver dúvida sobre responsabilidade, consulte a norma estadual ou um assessor jurídico. Assim o tabelião age dentro da lei e com segurança.
Comunicação ao Fisco: prazo de cinco dias e procedimentos
Ao lavrar o inventário, o tabelião tem cinco dias para notificar o órgão fazendário.
Prazo e início da contagem
O prazo começa na data da lavratura do instrumento público no cartório.
Se a lavratura ocorrer em fim de semana, costuma-se considerar o próximo dia útil.
Informações essenciais na notificação
A notificação deve conter a identificação das partes e do inventário.
Inclua descrição dos bens, valores indicados e documentos de avaliação apresentados.
Também registre dados de contato das partes e o número do instrumento público.
Meios de envio e comprovação
A comunicação pode ser eletrônica ou física, conforme regras do estado ou do cartório.
Importante obter comprovante de envio ou protocolo que comprove a notificação ao Fisco.
Arquivamento e registro no cartório
O cartório deve arquivar comprovantes e registros da notificação para eventual consulta.
Manter os autos organizados ajuda a evitar questionamentos futuros e litígios.
Efeitos práticos da comunicação
A notificação não quita o imposto, mas permite que o estado cobre administrativamente.
Isso acelera a regularização do patrimônio, sem retirar a responsabilidade tributária.
Boas práticas para tabeliães e partes
Guarde cópias digitais e físicas das comunicações e dos comprovantes de envio.
Oriente herdeiros a reunir documentos e valores para facilitar eventual cobrança futura.
Efeitos na arrecadação dos estados e do Distrito Federal
ITCMD pode ter efeitos variados na arrecadação dos estados e do Distrito Federal.
Impacto imediato
No curto prazo, a arrecadação estadual pode sofrer queda por recolhimentos adiados.
Estados deixam de receber imediatamente e enfrentam impacto no fluxo de caixa.
Recebimento diferido e fluxo de caixa
Notificações permitem cobrança posterior, mas aumentam o tempo até o recebimento efetivo.
Isso pode exigir ajustes no planejamento financeiro dos cofres públicos locais imediatamente.
Impactos administrativos e custo de cobrança
Mais cobranças administrativas tendem a aumentar custos e demandar pessoal adicional e recursos.
Estados podem enfrentar maior dispêndio com execução fiscal e acompanhamento processual contínuo.
Variação entre unidades federativas
O impacto varia conforme alíquotas, sistemas de cobrança e capacidade administrativa local.
Unidades federativas com sistemas digitais terão resposta mais rápida e menor custo operacional.
Oportunidades para compliance e arrecadação
A nova sistemática pode incentivar melhorias na integração entre cartórios e fazendas estaduais.
Dados eletrônicos e notificações padronizadas agilizam fiscalizações e reduzem falhas operacionais significativamente.
Recomendações práticas
Estados devem atualizar sistemas e orientar cartórios sobre rotinas e prazos claros.
Transparência e diálogo entre órgãos reduzem litígios e melhoram arrecadação futura significativamente.
Isenção, imunidade e situações de não incidência do ITCMD
ITCMD pode não incidir em certas situações ou ser afastado por lei.
Conceitos básicos
Existem três conceitos importantes: isenção, imunidade e não incidência.
Isenção
A isenção é quando a lei estadual afasta a cobrança do imposto.
Ela depende de previsão legal expressa e de requisitos específicos no estado.
Exemplos comuns incluem transmissões de baixo valor ou doações a entidades filantrópicas.
Para obter, é preciso requerer a isenção junto ao órgão fazendário local.
Imunidade
Imunidade é previsão constitucional que impede a cobrança em casos específicos.
Costuma atingir bens de entidades públicas e templos religiosos, por exemplo.
No entanto, sua aplicação depende de interpretação legal e controle judicial.
Não incidência
Não incidência ocorre quando o fato gerador não se enquadra no conceito legal.
Por exemplo, atos que não transmitem patrimônio por doação ou morte.
Nestes casos, o ITCMD não deve ser lançado nem cobrado.
Como comprovar e pedir o benefício
Reúna documentos que provem o motivo da isenção ou não incidência.
Apresente certidões, documentos pessoais e provas da condição prevista em lei.
Faça o pedido formal ao órgão fazendário antes do lançamento do crédito tributário.
Cuidados e recomendações
Consulte um advogado ou contador para avaliar a situação e riscos.
Mantenha cópias de todos os documentos e protocolos de comunicação.
Verifique sempre a lei estadual, pois regras e alíquotas mudam bastante.
Instrumentos de cobrança: Lei de Execução Fiscal e alternativas
Para cobrar o ITCMD, o estado dispõe de meios administrativos e judiciais.
Inscrição em Dívida Ativa
A dívida é inscrita na Dívida Ativa antes da cobrança formal pela administração.
A inscrição formaliza o débito e autoriza medidas de cobrança subsequentes pelo estado.
Lei de Execução Fiscal
A Lei de Execução Fiscal é o processo judicial usado para cobrar débitos inscritos.
Pela execução fiscal, o órgão pode pedir penhora, leilão ou outras medidas constritivas.
Medidas eletrônicas de constrição
As contas bancárias podem ser bloqueadas por ordem judicial de forma eletrônica.
Ferramentas como o BacenJud permitem bloqueio imediato e mais eficiência nas cobranças.
Garantias e alternativas
Estados podem exigir garantia, como depósito judicial, seguro-garantia ou fiança bancária, para negociar.
Essas garantias evitam a constrição imediata e permitem condições de parcelamento melhores.
Cobrança administrativa e acordos
Antes da execução, o estado costuma tentar cobrança administrativa e oferecer parcelamento ao contribuinte.
Também existe a transação tributária, que permite acordo para pagamento com condições especiais.
Protesto e inscrição em cadastros
O débito pode ser protestado e inscrito em cadastros de inadimplentes pelos estados.
Recomendações práticas
Guarde comprovantes, avalie negociar logo e procure orientação jurídica se houver dúvidas.
Vantagens para herdeiros: celeridade e regularização patrimonial
O inventário extrajudicial acelera a transferência de bens e reduz atrasos burocráticos.
Uso imediato dos bens
Com o inventário extrajudicial, os herdeiros podem acessar contas e propriedades com mais rapidez.
Redução de custos
Menos idas ao Judiciário e menor tempo de tramitação reduzem gastos processuais e honorários.
Regularização patrimonial
Regularização patrimonial significa atualizar registros, títulos e certidões dos bens herdados em órgãos oficiais.
Facilidade nas transações
Com documentos em ordem, vender ou transferir imóveis fica mais simples e muito mais rápido.
Menos litígios
A clareza documental ajuda a reduzir disputas entre herdeiros e conflitos judiciais demorados.
Segurança para terceiros
Ter a documentação regularizada facilita negócios com bancos, compradores e eventuais credores.
Tempo e planejamento
Resolver o inventário logo permite planejar uso de bens e cumprir obrigações fiscais.
Recomendações práticas
Reúna certidões, avaliações e documentos pessoais antes de procurar o cartório ou advogado.
Consulte um advogado ou contador para esclarecer o ITCMD e possíveis prazos de pagamento.
Guarde recibos e comprovantes, isso ajuda em cobranças futuras e evita problemas.
Riscos, cuidados e recomendações práticas para partes e cartórios
Riscos comuns incluem fraude, omissão de bens e cobrança tributária futura.
Também existe o risco de documentos incompletos atrasarem o processo no cartório.
Riscos para herdeiros
Herdeiros podem ser responsabilizados por débitos se provas não forem guardadas.
Guardar recibos, avaliações e comprovantes ajuda a evitar cobranças indevidas depois.
Negociar garantias ou parcelamentos é opção, consulte advogado ou contador antes.
Riscos para cartórios
O tabelião pode ser questionado judicialmente se houver omissão ou conivência.
Exigir pagamento prévio pode gerar responsabilização por invadir competência tributária.
Cuidados práticos
Peça documentos originais, certidões e laudos de avaliação assinados por perito.
Registre a notificação ao Fisco e guarde o protocolo ou comprovante digital.
Tenha checklists e modelos de comunicação para uniformizar procedimentos no cartório.
Recomendações para cartórios
Envie a comunicação ao órgão fazendário dentro de cinco dias úteis, sem atrasos.
Adote sistemas digitais para gerar comprovantes e registrar evidências automaticamente.
Em caso de dúvida, consulte a norma estadual ou assessoria jurídica especializada.
Partes devem comunicar ao tabelião sobre disputas ou dívidas antes de lavrar o ato.
Perguntas frequentes e orientações para advogados e cidadãos
Posso lavrar inventário sem pagar o ITCMD antes?
Sim. O cartório pode lavrar o inventário sem pagamento prévio do imposto. O tabelião deve notificar o órgão fazendário em até cinco dias.
Quem paga o ITCMD?
Normalmente os herdeiros ou o donatário respondem pelo tributo. Cada estado define regras e alíquotas específicas.
Como se calcula o imposto?
O cálculo parte do valor dos bens transmitidos, descontadas dívidas e encargos. Depois aplica-se a alíquota prevista na lei estadual.
Quais documentos são necessários?
Geralmente pedem certidões, escritura, avaliação e documentos pessoais. Ter tudo organizado acelera o processo no cartório.
O que acontece após a notificação ao Fisco?
O estado pode lançar o crédito tributário e cobrar administrativamente. Se não houver pagamento, pode iniciar execução fiscal.
Existe isenção ou imunidade?
Sim, em casos previstos na lei estadual ou na Constituição. Consulte a secretaria da fazenda ou um advogado para confirmar.
Como proteger-se de riscos e fraudes?
Guarde recibos, laudos e protocolos de comunicação com o cartório. Peça identificações e verifique documentos originais sempre.
O que o advogado deve orientar?
Oriente herdeiros sobre prazos, possíveis cobranças futuras e estratégias de garantia. Documentação e prova são essenciais em eventual disputa.
O que o cartório deve fazer?
Registrar a notificação ao Fisco, arquivar comprovantes e orientar as partes sobre riscos fiscais. Use modelos e protocolos para segurança.
Passos práticos para cidadãos
Reúna documentos, faça avaliações e consulte um especialista antes da lavratura. Guarde cópias e protocolos de todas as comunicações.
Quando buscar ajuda judicial?
Se houver disputa entre herdeiros, omissão de bens ou indevida cobrança, considere ação judicial. Um advogado pode avaliar medidas cabíveis.
Conclusão
O CNJ autorizou que cartórios lavrem inventário extrajudicial sem pagamento prévio do ITCMD. O tabelião deve notificar o órgão fazendário em até cinco dias. Isso facilita a transferência de bens, sem eliminar a obrigação tributária.
Herdeiros devem guardar recibos, avaliações e comprovantes de pagamento. Advogados precisam orientar sobre prazos, garantias e riscos de cobrança futura. Cartórios devem registrar comunicações e manter protocolos bem organizados. Em caso de dúvida, procure orientação jurídica ou contábil especializada.
FAQ – Inventário extrajudicial e ITCMD após decisão do CNJ
É possível lavrar inventário extrajudicial sem pagar o ITCMD antes?
Sim. O cartório pode lavrar sem pagamento prévio, devendo notificar o órgão fazendário em até cinco dias.
Quem é responsável por pagar o ITCMD na sucessão?
Normalmente os herdeiros ou o donatário respondem pelo imposto, conforme regras e alíquotas do estado.
O que ocorre após o cartório notificar o Fisco?
O estado pode lançar o crédito tributário e cobrar administrativamente; se não houver pagamento, pode haver execução fiscal.
Quais documentos são essenciais para o inventário extrajudicial?
Geralmente são necessárias certidões, escritura, avaliação dos bens, documentos pessoais e comprovantes de titularidade.
Como pedir isenção ou declarar não incidência do ITCMD?
Reúna documentos que comprovem o caso e protocole pedido no órgão fazendário, conforme a lei estadual aplicável.
Quando devo procurar um advogado ou contador?
Procure orientação se houver dúvidas sobre valores, garantias, isenções ou risco de cobrança futura; isso evita surpresas e litígios.
Fonte: www.cnj.jus.br