O Fonasuper, com participação do CNJ, aposta na conciliação e na repactuação como soluções ao superendividamento, alinhadas à Lei 14.181/2021 que protege o mínimo existencial. Nupemecs e Cejuscs, junto à capacitação de conciliadores, tecnologia e linguagem simples, tornam acordos mais justos e executáveis. Sentenças que homologam planos compulsórios oferecem segurança jurídica, enquanto educação financeira e políticas públicas previnem novas dívidas. Os próximos passos incluem padronizar protocolos, testar programas‑piloto, coletar dados e ampliar parcerias para reduzir o superendividamento em todo o país.
Superendividamento entrou em pauta no 1º Fonasuper com a presença do CNJ e especialistas, debatendo conciliação, repactuação e proteção do mínimo existencial. Quer saber como essas soluções podem mudar a vida de famílias em dívida? Continue lendo.
O que é o Fonasuper e por que foi criado
O Fonasuper é o fórum nacional para enfrentar o superendividamento no Brasil.
Foi criado para unir órgãos públicos, justiça, sociedade e especialistas.
O objetivo é promover soluções coletivas e proteger o mínimo existencial.
Busca incentivar a conciliação, a repactuação e medidas de prevenção.
A lei 14.181/2021 reforçou o tratamento do superendividamento no país.
Ela valoriza acordos justos e limita práticas abusivas de crédito e cobrança.
O CNJ apoia ações para treinar conciliadores e articular tribunais e centros de mediação.
Assim, busca-se preservar renda mínima e favorecer a recuperação financeira das famílias.
Também promove oficinas, educação financeira e ações que evitam novas dívidas.
Por que foi criado
Para reduzir o sofrimento de famílias e equilibrar as relações de crédito.
Porque soluções isoladas não bastavam para problemas de larga escala.
O fórum quer respostas práticas e padronizadas para todo o país.
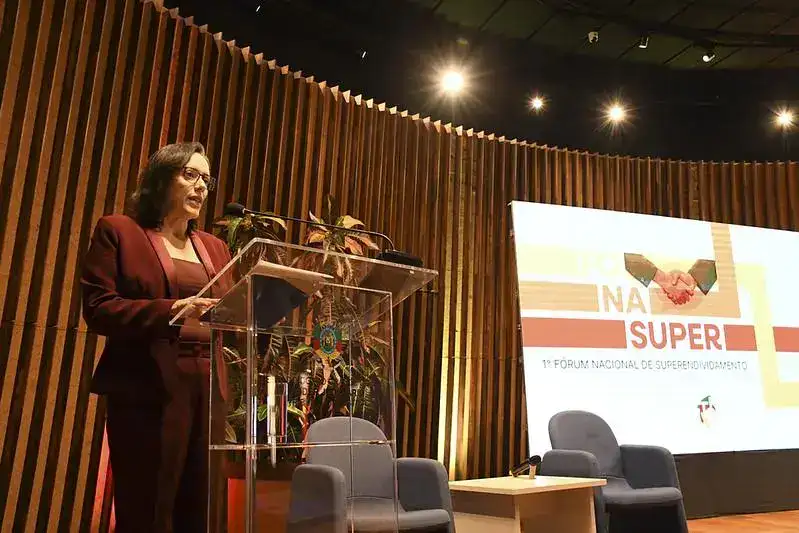
A participação do CNJ e da conselheira Andréa Esmeraldo
CNJ atuou no Fonasuper para pautar a conciliação como solução prática.
A conselheira Andréa Esmeraldo destacou a escuta ativa e respeito aos consumidores.
As ações visam reduzir o superendividamento e recuperar a dignidade financeira das famílias.
Ela explicou o papel de Nupemecs e Cejuscs em acordos mais justos.
Atuação da conselheira
Andréa Esmeraldo sugeriu práticas que priorizam o mínimo existencial do consumidor.
Defendeu linguagem simples nas negociações e foco na repactuação sustentável.
Propôs capacitação de conciliadores para lidar melhor com casos complexos de dívida.
Medidas práticas
Foram propostas oficinas, protocolos padronizados e uso de dados para orientar decisões.
O CNJ aposta na mediação para reduzir processos e agilizar acordos de pagamento.
Também se falou em métricas para avaliar o efeito das repactuações com o tempo.
Definição jurídica do superendividamento (Lei 14.181/2021)
Superendividamento é quando uma pessoa não consegue pagar todas as dívidas.
A Lei 14.181/2021 regula esse tema no Código de Defesa do Consumidor.
Define incapacidade de quitar débitos sem violar o mínimo existencial.
Mínimo existencial é a renda necessária para necessidades básicas da família.
O que a lei prevê
A lei prioriza a repactuação das dívidas por meio de acordo coletivo ou individual.
Permite que o juiz homologue plano de pagamento equilibrado entre partes.
O plano busca compatibilizar pagamento e manutenção do mínimo existencial.
Mínimo existencial e prioridades
Despesas essenciais têm prioridade, como moradia, alimentação e saúde.
Parcelas de dívidas só podem comprometer renda que sobra depois dessas despesas.
Repactuação
Repactuação é renegociar valores e prazos para tornar pagamento viável.
Negociação pode ocorrer em mediação, acordo extrajudicial ou no processo judicial.
Proteção contra práticas abusivas
A lei coíbe ofertas enganosas e juros excessivos que aumentam o débito.
Também veda a negativação imediata quando há negociação em curso.
O foco é equilibrar direitos de consumidores e credores.
Importância da escuta empática nos processos de repactuação
A escuta empática faz muita diferença em processos de repactuação de dívida.
Repactuação é renegociar prazos e valores para viabilizar o pagamento.
Ouvir com empatia ajuda a entender a realidade financeira de cada família.
Isso evita acordos que comprometam o mínimo existencial e gerem nova dívida.
Conciliadores bem treinados usam perguntas abertas e tom não julgador.
Assim, identificam despesas essenciais e a margem real para pagamento.
Nupemecs e Cejuscs facilitam esse trabalho com métodos de mediação.
Quando as partes se sentem ouvidas, a adesão ao acordo tende a crescer.
Escuta empática também reduz litígios e acelera a recuperação financeira do consumidor.
Como aplicar a escuta empática
- Faça perguntas abertas que permitam o consumidor explicar sua situação.
- Valide sentimentos sem julgar, mostrando compreensão do contexto.
- Mapeie renda e despesas para definir o mínimo existencial com clareza.
- Ofereça opções reais e práticas, com prazos e valores compatíveis.
Nupemecs e Cejuscs: ferramentas estratégicas nos tribunais
Os Nupemecs e Cejuscs são estruturas nos tribunais voltadas para conciliação e mediação.
Nupemecs é o núcleo permanente que organiza práticas e forma conciliadores locais.
Cejuscs são centros judiciários que oferecem sessões práticas de solução de conflitos.
Como atuam na prática
Eles promovem acordos mais rápidos, reduzem custos e evitam longos processos judiciais.
Conciliadores usam escuta empática para mapear renda e despesas reais do consumidor.
A prioridade é criar planos que preservem o mínimo existencial da família.
Nupemecs e Cejuscs também treinam profissionais e padronizam procedimentos nas varas.
Isso melhora a qualidade dos acordos e aumenta a confiança das partes envolvidas.
Vantagens no combate ao superendividamento
Essas ferramentas facilitam a repactuação de dívidas com diálogo entre credores e consumidores.
Permitem acordos que respeitam rendas mínimas e evitam medidas que agravem a pobreza.
Também reduzem a judicialização desnecessária e agilizam soluções para muitas famílias.
Desafios e caminhos para melhorar
Ainda há desigualdade de recursos entre varas e tribunais no país.
Investir em tecnologia e capacitação pode ampliar o alcance dos programas locais.
Padronizar protocolos e coletar dados ajuda a medir resultados e ajustar práticas.
Conciliação como solução eficaz, adequada e sustentável
Conciliação é um caminho eficaz para resolver casos de superendividamento sem longas disputas.
Ela ajuda a ajustar dívidas à renda, preservando o mínimo existencial.
No processo, as partes negociam prazos e valores de forma prática.
A repactuação, ou renegociação, significa revisar condições para tornar o pagamento possível.
Conciliadores treinados usam escuta empática para entender limites reais de cada família.
Benefícios
- Reduz litígios e custos ao evitar processos longos no Judiciário.
- Aumenta a chance de cumprimento do acordo e recuperação financeira.
- Preserva renda mínima para necessidades básicas da família.
Para ser sustentável, o acordo precisa ter prazos e parcelas realistas.
Tecnologia e protocolos padronizados ajudam a tornar a conciliação mais eficiente.
Como funciona na prática
As sessões reúnem consumidor, credor e conciliador para negociar termos do acordo.
Há análise simples da renda e das despesas, para definir o mínimo existencial.
Se necessário, o juiz pode homologar o acordo e dar segurança jurídica.
Dicas práticas
- Traga documentos que comprovem renda e despesas reais.
- Seja honesto sobre gastos e prioridades da sua família.
- Procure orientação em centros de conciliação ou assistência jurídica gratuita.
Construção de planos de pagamento consensuais: práticas e desafios
Para criar um plano de pagamento consensual, é preciso dados claros da família.
Isso ajuda a definir valores e prazos compatíveis com a realidade.
Documentos de renda e contas mensais facilitam a avaliação do caso.
Mapear o mínimo existencial é passo essencial para qualquer proposta.
Práticas eficazes
- Use escuta empática para entender prioridades e limites de pagamento.
- Calcule uma parcela que não comprometa despesas essenciais da família.
- Proponha prazos realistas, escalonados e com carência se necessário.
- Registre o acordo por escrito e busque homologação judicial quando preciso.
Desafios comuns
- Falta de informação sobre renda informal complica a definição de parcelas.
- Juros e encargos passados podem tornar o saldo ainda impagável.
- Credores resistem a reduzir valores quando há risco de perda.
- Padronização entre tribunais e varas ainda é desigual no país.
Soluções práticas
- Capacitar conciliadores melhora propostas e aumenta a adesão aos acordos.
- Usar tecnologia ajuda a analisar dados e facilitar simulações rápidas.
- Inserir cláusulas de revisão permite ajustar o plano se a renda mudar.
- Promover educação financeira reduz riscos de novas dívidas no futuro.
Priorize sempre o mínimo existencial nas propostas de repactuação.
Efeitos da sentença do plano compulsório sobre consumidores e credores
A sentença que homologa um plano compulsório muda a relação entre consumidor e credores.
Ela dá segurança jurídica ao acordo e define obrigações claras para todos.
Normalmente suspende ações de cobrança e medidas executivas enquanto o plano vigora.
Protege o mínimo existencial ao limitar descontos e preservar despesas essenciais.
Impacto para consumidores
O consumidor recebe prazo e parcelas que cabem no orçamento familiar.
Garante respeito às prioridades, como moradia, saúde e alimentação básicas.
Mas o consumidor deve cumprir o plano, sob risco de retomada das execuções.
Impacto para credores
Credores passam a ter calendário definido e previsão de recebimento.
Podem aceitar redução de juros ou alongamento por chance de receber mais.
Se o plano for homologado, a eficácia processual tende a aumentar a recuperação.
Riscos e limitações
Credores insatisfeitos podem recorrer, gerando impugnações e atrasos no cumprimento.
Havendo descumprimento, volta-se a cobrança judicial e medidas de execução.
Por isso, acordos precisam ser realistas e baseados em rendas comprovadas.
Oficinas de formação especializada e capacitação de operadores
Oficinas de formação preparam profissionais para lidar com casos de superendividamento no dia a dia.
A capacitação ensina técnicas de conciliação, escuta empática e cálculo do mínimo existencial.
Os cursos combinam teoria breve e muita prática com situações reais do cotidiano.
Conteúdo típico
- Formação sobre direitos do consumidor e a Lei 14.181/2021.
- Técnicas de mediação e conciliação em ambiente judicial e extrajudicial.
- Como calcular o mínimo existencial e analisar o orçamento familiar.
- Uso de ferramentas digitais para simular acordos e registrar propostas.
- Comunicação em linguagem simples e atendimento humanizado ao devedor.
Benefícios da capacitação
Profissionais capacitados fecham acordos mais justos e viáveis para famílias endividadas.
Isso aumenta a adesão aos planos e melhora a recuperação financeira das pessoas.
Menos processos chegam ao Judiciário quando há boa atuação dos conciliadores.
Desafios
Há desigualdade de recursos entre varas e centros de mediação pelo país.
Também é preciso atualizar conteúdos para casos de renda informal frequentemente encontrados.
A avaliação contínua e o monitoramento ajudam a ajustar a formação conforme a prática.
Boas práticas
- Padronizar protocolos e materiais para garantir qualidade em diferentes regiões.
- Fomentar parcerias entre tribunais, universidades e órgãos de defesa do consumidor.
- Oferecer acompanhamento pós-acordo para apoiar a efetividade das repactuações.
- Investir em tecnologia para facilitar simulações e comunicação com as partes.
Inovação, linguagem simples e tecnologia no atendimento ao consumidor
A inovação no atendimento usa tecnologia para facilitar a negociação de dívidas.
Ferramentas digitais aceleram o processo e trazem mais transparência ao consumidor.
Adotar linguagem simples ajuda o devedor a entender propostas e riscos.
Use frases curtas, termos comuns e exemplos práticos nas comunicações.
Simuladores mostram cenários de pagamento com valores e prazos estimados.
Simulador: ferramenta que ajuda a prever parcelas e impacto no orçamento.
Portais e apps permitem enviar documentos, negociar e assinar acordos online.
Assinatura digital é um tipo seguro de validação eletrônica de documentos.
Chatbots podem responder dúvidas simples, mas não substituem o conciliador humano.
Ferramentas práticas
- Simulador de parcelas para testar diferentes prazos e valores.
- Portal seguro para envio de comprovantes e comunicação registrada.
- Videoconferência para mediação quando as partes não podem ir ao fórum.
- Modelos em linguagem simples e formulários padronizados para facilitar entendimento.
Cuidados necessários
- Proteger dados pessoais com regras claras de privacidade e segurança.
- Oferecer alternativa presencial para quem tem dificuldade com a internet.
- Treinar operadores para usar tecnologia sem perder o cuidado humano no atendimento.
- Testar ferramentas e ajustar mensagens para garantir compreensão real do consumidor.
Educação financeira e prevenção como políticas públicas essenciais
Superendividamento pode diminuir com educação financeira e ações públicas de prevenção.
Educação financeira ensina como planejar gastos e evitar dívidas perigosas.
Programas em escolas e comunidades mudam hábitos e fortalecem o consumo consciente.
Prevenção também exige regras claras sobre oferta de crédito e publicidade responsável.
Medidas públicas práticas
- Currículos nas escolas com noções de orçamento, poupança e consumo responsável.
- Campanhas públicas que expliquem juros, prazos e riscos de empréstimos.
- CET é o custo total do crédito, incluindo juros, taxas e encargos.
- Centros de orientação gratuitos para ajudar quem já tem dívidas.
- Simuladores online mostram parcelas e impacto no orçamento antes da assinatura.
- Limites a ofertas agressivas e práticas predatórias no mercado de crédito.
Como implementar na prática
Parcerias entre governos, escolas e tribunais ampliam o alcance dos programas.
Formação de professores e conciliadores garante atendimento mais eficiente e humano.
Dados e avaliações periódicas ajudam a ajustar ações conforme os resultados.
Benefícios esperados
Menos famílias em dívidas severas e maior capacidade de pagamento.
Redução de litígios e menor pressão sobre o sistema judiciário local.
Mais estabilidade econômica e proteção do mínimo existencial para as famílias.
Reinserção econômica do consumidor superendividado
A reinserção econômica ajuda o consumidor superendividado a recuperar renda e autonomia.
Significa voltar ao mercado de trabalho ou encontrar renda alternativa segura e sustentável.
Apoio jurídico e conciliação ajudam a liberar recursos e reduzir encargos financeiros.
Planos homologados preservam o mínimo existencial e permitem reorganizar o orçamento familiar.
Medidas práticas
- Capacitação profissional com foco em habilidades demandadas pelo mercado local e estáveis.
- Programas de microcrédito responsável com juros controlados e prazos possíveis e flexíveis.
- Apoio a negócios sociais e cooperativas para gerar renda coletiva e segura.
- Acesso a serviços bancários básicos sem tarifas abusivas facilita retomada financeira rápida.
- Programas de formalização ajudam trabalhadores informais a comprovar renda e benefícios sociais.
Apoio social e emprego
Encaminhamentos para cursos e vagas aumentam chances de retorno ao trabalho formal.
Parcerias com empresas e entidades locais facilitam estágios e oportunidades reais imediatas.
Acesso ao crédito responsável
Reabilitação de crédito exige histórico limpo e comprovação de renda estável duradoura.
Produtos financeiros com regras claras evitam novas armadilhas e endividamento desnecessário.
Acompanhamento pós-acordo
Monitoramento do acordo ajuda a ajustar parcelas se a renda mudar rapidamente.
Serviços de orientação financeira oferecem dicas práticas para manter o equilíbrio duradouro.
Combate ao estigma
Retomar a vida econômica exige apoio social e respeito à dignidade humana.
Campanhas públicas e linguagem não estigmatizante ajudam na inclusão e confiança social.
Perspectivas futuras e próximos passos após o fórum
Perspectivas após o Fonasuper apontam para ações práticas e coordenação nacional.
É preciso padronizar protocolos de conciliação e repactuação entre tribunais.
Capacitação contínua de conciliadores e uso de tecnologia são metas prioritárias.
Coleta de dados e avaliação de resultados vão medir a eficácia das medidas.
Políticas públicas poderão ampliar educação financeira e limitar práticas de crédito abusivas.
Parcerias entre tribunais, universidades e órgãos de defesa do consumidor são essenciais.
Testes-piloto locais ajudam a ajustar protocolos antes da adoção nacional.
Transparência e comunicação em linguagem simples fortalecem a confiança do público.
Monitoramento contínuo permite corrigir rumos e melhorar a proteção do mínimo existencial.
O CNJ seguirá articulando estratégias e avaliando resultados com tribunais locais.
Próximos passos
- Padronizar protocolos de mediação e repactuação entre todos os tribunais do país.
- Ampliar programas de capacitação para conciliadores e operadores judiciais locais.
- Desenvolver simuladores e portais digitais acessíveis para consumidores e conciliadores.
- Implementar acompanhamento e avaliação de impacto com indicadores claros e periódicos.
- Fomentar educação financeira nas escolas e comunidades vulneráveis do país.
- Estimular parcerias com o setor privado para microcrédito e geração de renda.
- Garantir alternativas presenciais para quem não tem acesso à internet.
- Publicar relatórios públicos sobre avanços e desafios enfrentados pelo programa.
Esses passos visam reduzir o superendividamento e proteger famílias vulneráveis.
Conclusão
Em conclusão, a atuação coordenada no Fonasuper pode reduzir o superendividamento e proteger famílias vulneráveis. Medidas como conciliação, capacitação e educação financeira são essenciais para resultados duradouros.
É importante criar protocolos claros, ferramentas digitais e apoio social acessível a todos. Assim, acordos ficam mais viáveis e a recuperação econômica ocorre com mais segurança. A participação do CNJ e de tribunais locais é chave para manter o avanço.
FAQ – Perguntas frequentes sobre superendividamento e Fonasuper
O que é o Fonasuper?
O Fonasuper é um fórum nacional criado para enfrentar o superendividamento. Reúne tribunais, órgãos públicos e especialistas para propor soluções práticas.
O que caracteriza o superendividamento segundo a Lei 14.181/2021?
É a incapacidade de pagar dívidas sem comprometer o mínimo existencial. O mínimo existencial cobre moradia, alimentação e saúde básicas.
Como a conciliação ajuda quem está superendividado?
A conciliação permite repactuar prazos e valores de forma realista. Isso preserva renda essencial e aumenta a chance de cumprimento do acordo.
O que são Nupemecs e Cejuscs e qual o papel deles?
Nupemecs são núcleos que formam conciliadores. Cejuscs são centros que realizam sessões práticas de mediação e acordos.
Onde o consumidor pode buscar ajuda para negociar dívidas?
Procure centros de conciliação do tribunal, Procon ou assistência jurídica gratuita. Leve comprovantes de renda e despesas ao atendimento.
Como a educação financeira previne o superendividamento?
Ensina a planejar gastos, identificar juros e usar crédito com responsabilidade. Programas em escolas e comunidades mudam hábitos de consumo.
Fonte: www.cnj.jus.br